

 Моят гараж

 Моите карти
 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ
 Промоции
 АвтоБОТ

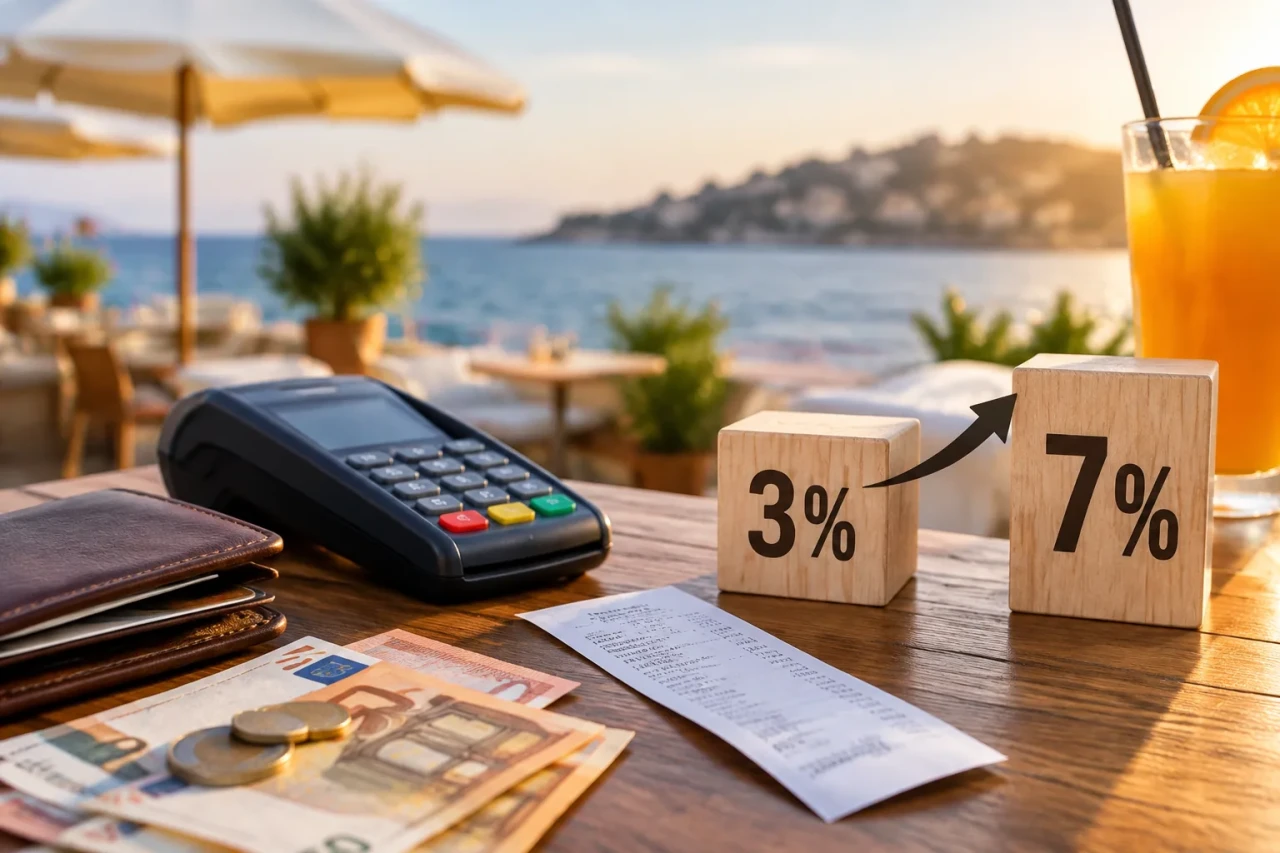
Данък „уикенд“ скача от 3% на 7%
 05:00 | 30.09.2026
 Време за четене: 02:17 мин.
По-високата ставка удря фирмени автомобили и други активи
Правителството предлага данък „уикенд“ да бъде увеличен от 3% на 7% от следващата година. Мярката засяга разходите за лично ползване от служители на активи, предоставени от работодателя, и е важна, защото цели да ограничи практики за спестяване на 20% ДДС при реално лично използване.
Данък „уикенд“ на практика се начислява върху разходите, когато служител използва за лични цели активи на фирмата. Сред най-често засегнатите са служебни автомобили, но в обхвата влизат и имоти, компютри, телефони и други активи.
След въвеждането си данъкът първоначално е бил 10%, но през 2022 г. е намален до 3%. Сега Министерството на финансите предлага повишение до 7%, като аргументът е, че сегашната ставка „не осигурява пълния размер на дължимото облагане“ и това води до „значителни загуби“ за бюджета.

Финансовото министерство не посочва конкретен размер на тези загуби, нито колко допълнителни приходи очаква от увеличението.
По правилата фирмите имат избор как да третират облагането: могат да платят данък „уикенд“ по Закона за корпоративното подоходно облагане или да начислят разхода като доход в натура на служителя по Закона за данъците върху доходите на физическите лица.
На практика работодателите масово предпочитат да платят данъка сами, за да избегнат по-голяма административна тежест. Ако разходът се третира като доход в натура за служителя, трябва да се изчисли точният размер, да се определи данъчната основа за облагане с данък върху доходите и да се формира база за начисляване на задължителни осигурителни вноски.
Промяната създава и допълнителни усложнения за контрола от страна на НАП, тъй като при втория вариант проверките за спазване на данъчното и осигурителното законодателство стават по-сложни.
Свали мобилното приложение MyVe и ползвай всички услуги напълно безплатно:



 Използвай местоположение
