

 Моят гараж

 Моите карти

 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ


Verivox показва до 42% спестяване при застраховка за Mercedes-Benz CLA 200 EQ

 06:15 | 22.11.2026
 Време за четене: 05:42 мин.
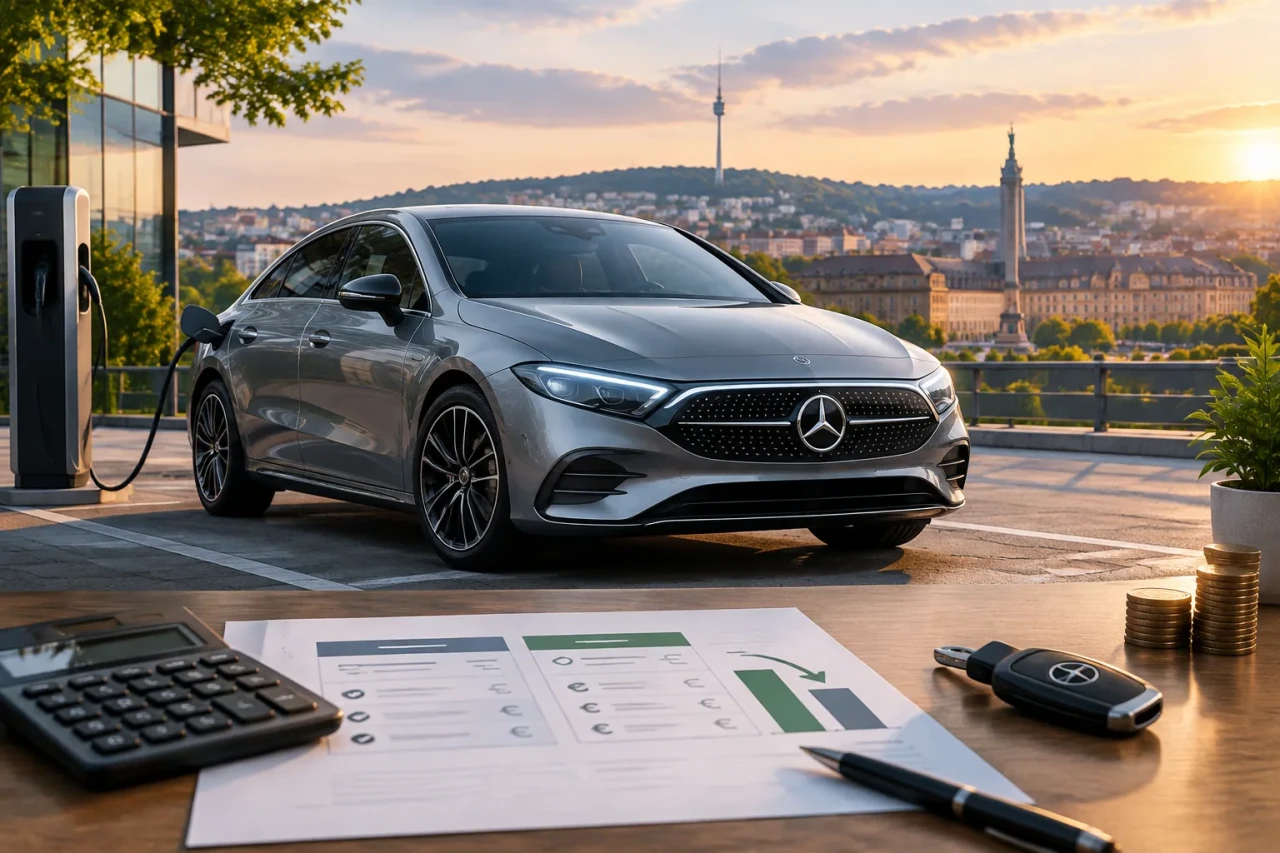
Смяната на застраховката за електромобил може да спести стотици евро годишно
Смяна на застрахователя може да донесе на шофьорите на електромобили спестяване от няколкостотин евро годишно. Моделна сметка на Verivox за Baden-Württemberg показва до 42% по-ниска цена според профила на водача и избрания тарифен план — но резултатите не са универсални и зависят от автомобила, шофьорите и покритието.
Това е важно, защото много полици „Каско“ и „Гражданска отговорност“ изтичат в края на годината и при едномесечен срок за предизвестие прекратяването трябва да стане до 30 ноември. При електромобилите разликите в цената между отделните компании могат да са значителни, а в последните години първоначалните ценови предимства за този тип автомобили вече не са гарантирани.

Три примера от Baden-Württemberg: Mercedes-Benz, Audi и семейна кола
Verivox сравнява оферти от „среден“ ценови сегмент с „по-евтин“ сегмент и показва какъв ефект може да има преминаването към по-достъпен тарифен план.
В пример от Щутгарт: 45-годишен едноличен водач на Mercedes-Benz CLA 200 EQ с годишен пробег 12 000 км и бонус-клас (Schadenfreiheitsklasse) 15. При пакет пълно каско + гражданска отговорност моделната сметка дава спестяване 649 евро годишно, или 42%.
В пример от Карлсруе: 68-годишна пенсионерска двойка с Audi Q4 e-tron, годишен пробег 10 000 км и Schadenfreiheitsklasse 25. Изчисленото намаление е около 470 евро годишно, или 34%.
В пример от Хайделберг: семейство с годишен пробег 15 000 км и Schadenfreiheitsklasse 10. Потенциалното спестяване е малко над 610 евро годишно, или 41%.
Разлики се виждат и при частично каско, макар и по-слабо изразени в тези примери: 36% за водача от Щутгарт, 31% за семейството от Хайделберг и 27% за двойката от Карлсруе.
Ценовите предимства за електромобили вече се свиват
В началото на навлизането на електромобилите много застрахователи предлагат по-изгодни условия, за да се позиционират на пазара. Според оценката на Verivox тези ценови предимства осезаемо са намалели.
Анализ на Verivox от началото на годината показва, че около половината тарифи за пълно каско за сравними електромобили вече са били по-скъпи от тези за автомобили с двигател с вътрешно горене. Други компании продължават да залагат на по-изгодни условия.
Петер Грибле от Потребителския център (Verbraucherzentrale) Baden-Württemberg свързва разликите и със стратегиите на компаниите: застрахователи, които поставят акцент върху устойчивостта, могат да предлагат по-евтино застраховане за електромобили. Същевременно вече има налични реални данни за щети, които служат за калкулации — опит, който е липсвал в ранните години на пазара.
Verivox посочва още, че при изчисляването на цената застрахователите използват около 50 характеристики, които тежат различно. Това означава, че оферта, изгодна за 45-годишен едноличен водач, може да се окаже сравнително скъпа за възрастни шофьори. Затова трите примерни сметки не могат да се пренасят директно върху други профили.
Не е важна само цената: какво да се провери при покритието
Освен сумата на вноската, ключово е какъв реален защитен пакет е договорен. При сравнително нови и скъпи електромобили като разумен вариант се посочва пълно каско с обезщетение по възстановяване на стойността като нов (Neuwerterstattung), а при употребявани автомобили — обезщетение по възстановяване на покупната цена (Kaufpreiserstattung).
Като важни теми се посочват и щетите по батерията, както и достатъчно висок лимит на покритие. Според говорител важни характеристики са още покриване на последващи щети от късо съединение, както и щети от животни и ухапвания от пор (Marder).
Друг потенциален „капан“ е при бонусите за безаварийност: специални класификации — например чрез защита на бонуса — може да не бъдат признати от новия застраховател. Потребителският център предупреждава, че така първоначално евтината смяна може да се окаже по-малко изгодна в крайна сметка.
Грибле препоръчва платформите за сравнение и калкулаторите за тарифи като първа ориентация, но подчертава, че според него те не обхващат всички детайли на индивидуалната застраховка. След това той насочва към консултация с брокер, която може да бъде безплатна — брокерът получава комисиона от застрахователя при сключване на договор.
По думите му брокерът трябва да е на страната на потребителите и да има поглед върху целия пазар, за разлика от представител, който може да предлага само продуктите на една компания.



 Използвай местоположение
