

 Моят гараж

 Моите карти

 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ


Point Predictive отчете 10,4 млрд. долара измами с автокредити
 18:17 | 30.10.2026
 Време за четене: 07:52 мин.
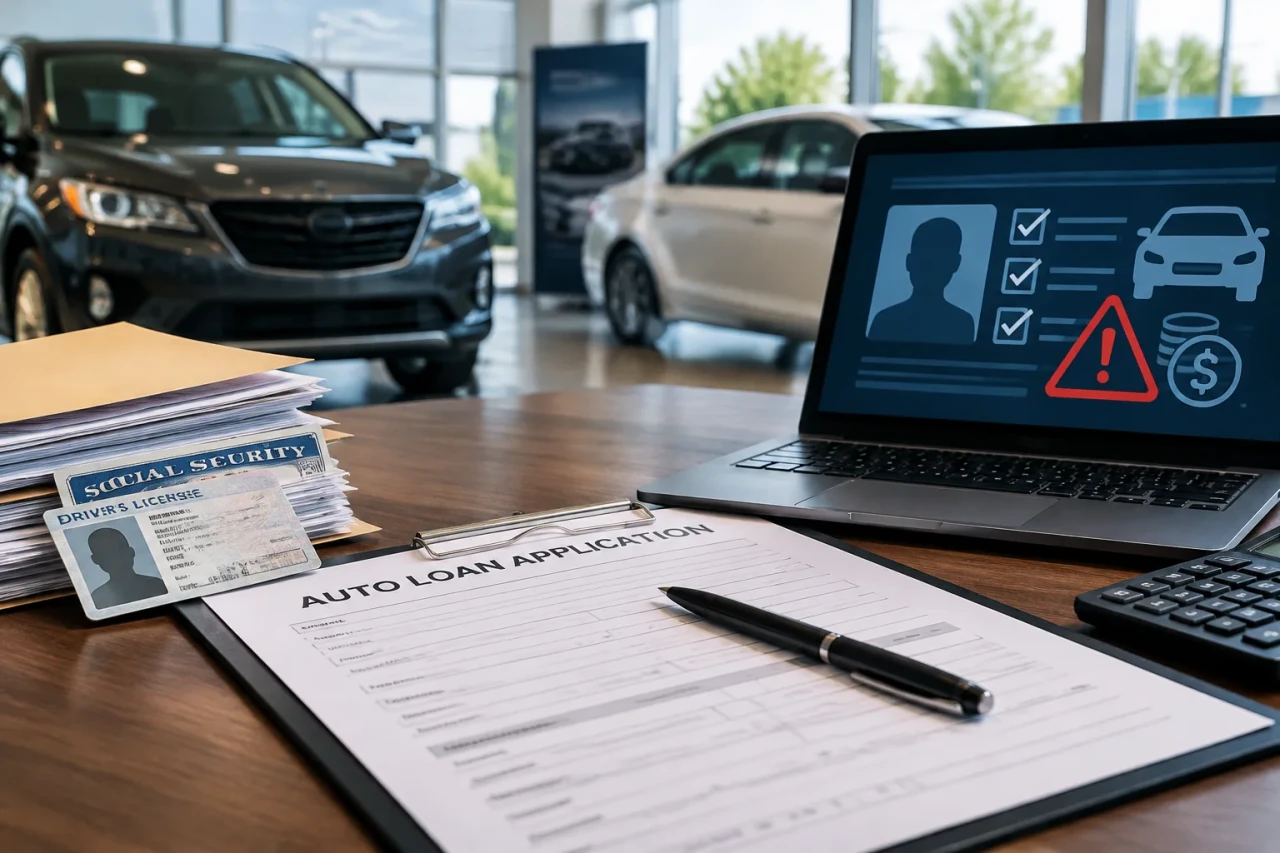
Измамите вече идват от кандидата за кредит, не от крадеца
Измамите при автокредитиране в САЩ са достигнали оценен риск от 10,4 млрд. долара, показва докладът 2026 Auto Lending Fraud Trends Report на Point Predictive. Това е увеличение с 13% спрямо 9,2 млрд. долара година по-рано и приблизително двойно спрямо 2015 г.
Ключовата промяна е кой стои зад измамите: т.нар. измама от първа страна (first-party fraud) – когато кандидатът използва собствена реална или синтетична самоличност и изопачава данни за доходи, работа или намерение за изплащане – вече формира близо 70% от всички измами във финансирането на автомобили. Делът, посочен в доклада, е 69%, което означава, че проблемът все по-често идва от човека на бюрото в дилърството, а не от „невидим“ крадец на самоличност.
Този обрат е важен за кредиторите и дилърствата, защото исторически усилията са били насочени основно към класическата кражба на самоличност от трета страна, докато най-големият риск вече е в неверните твърдения в самата заявка. Франк МакКена, главен иновационен директор в Point Predictive, подчертава, че значителна част от риска идва от кандидати, които надуват доходи, изопачават заетостта, „перат“ кредитна история или изграждат нови профили с CPN (номер на кредитен профил), като тези модели често остават незабелязани.

Докладът разделя общата експозиция на шест основни категории и разпределението показва къде е най-големият натиск върху системата.
Най-голямата част идва от невярно представяне на доход и заетост – 45,2% от общата експозиция, или 4,68 млрд. долара. Схемата е проста: заемополучателят завишава заплата или фалшифицира документи за работа, за да получи сума, която реално не може да обслужва.
Синтетичната самоличност (synthetic identity fraud) и „изпиране“ на кредит (credit washing) заедно са 24%, или 2,52 млрд. долара. Кражбата на самоличност с истинско име (true name identity theft) – класическата схема със откраднат номер за социално осигуряване – е 15,4%, или 1,60 млрд. долара. „Надценяване по каталог“ (powerbooking) и измами с обезпечение/залог (collateral fraud) са 7,2%, или 750 млн. долара. „Бързо източване и отказ от плащане“ (bust-out fraud) е 2,4%, или 250 млн. долара. Покупка чрез подставено лице (straw purchase) е 5,8%, или 600 млн. долара.
Синтетичната самоличност комбинира реални с измислени детайли, за да се създаде нов фалшив кредитен профил. Рискът е висок, защото „вероятните“ синтетични самоличности, след като бъдат маркирани, в последствие стигат до неизпълнение 12,5 пъти по-често от типичните потребители, а един случай обикновено струва между 22 000 и 50 000 долара.
„Изпирането“ на кредит използва процеси по оспорване, за да се заличат реални негативни записи. В доклада е описана практика с подаване на неверни декларации за спор към FTC (Федералната търговска комисия на САЩ) и фалшиви полицейски доклади за кражба на самоличност, за да се премахнат проблемни записи преди кандидатстване за автокредит. Ръстът е рязък: „изпирането“ на кредит е нараснало с 228% между началото на 2024 г. и средата на 2025 г.
При powerbooking недобросъвестен участник – понякога и дилър – добавя несъществуващи екстри или опции към описанието на автомобила, така че кредиторът финансира повече от реалната му стойност. При straw purchase човек с добър кредит купува и финансира автомобил за друг, който иначе би получил отказ, а реалният ползвател често спира плащанията по-късно.
Докладът свързва ускоряването на схемите с рязко паднали бариери: фалшиви фишове за заплата, автоматизирани кредитни спорове и мащабиране на атаки с ботове могат да се правят с минимални усилия, включително с помощта на инструменти с изкуствен интелект.
Point Predictive отчита, че в криминални канали в Telegram разговорите за използване на ИИ и дийпфейкове (deepfakes – реалистично генерирани фалшиви изображения/видео) за измами са скочили с 644% между 2023 и 2024 г. Сред обсъжданите инструменти са ИИ-генерирани фалшиви документи, дийпфейк клипове за преминаване на проверки на самоличност и генератори на синтетични профили.
Паралелно се появява контраст: докато физическите кражби на автомобили намаляват, финансовите измами растат. National Insurance Crime Bureau (NICB) отчита, че кражбите на автомобили са спаднали с 21% през първата половина на 2026 г. спрямо същия период година по-рано, като спад има и в 50-те щата. Изводът е, че „кражбата на автомобила“ става по-трудна, а „кражбата на кредита“ – по-лесна.
Тимъти Р. Слейтър, главен оперативен директор на NICB, описва промяната като еволюция от изолирани кредитни изопачавания към организирана, дигитална престъпна индустрия, която засяга дилърства, кредитори и застрахователи. Той посочва и необходимостта от преминаване от реактивни, изолирани защити към стандартизирано и синхронизирано междусекторно докладване.
Измамите се отразяват пряко и на качеството на портфейлите: изследвания свързват около 24% от всички неизпълнения по автокредити с измама, което означава, че значителна част от проблемните кредити са компрометирани още на етап кандидатстване. Early Payment Default Risk Index на Point Predictive е нараснал с 25% за последните 24 месеца, а 77% от дилърствата съобщават за повече измамна активност през последните две години.
Докладът откроява и риск при дилъри, които системно „надуват“ стойности на автомобили или прикачват неверни данни за заетост: подобен модел може да повиши риска от неизпълнение за кредитора за тези дилъри пет пъти.
Като практически посоки за ограничаване на експозицията се посочват инструменти за модерно откриване на измами, споделяне на данни между сектори и разузнаване на база консорциуми. Най-големият ефект идва от проверки на доход и заетост при сключване на сделката, ранно засичане на синтетични профили преди отпускане на финансирането и маркери за „изпиране“ на кредит чрез подозрителни декларации и документи.
Марки/модели, свързани с илюстрациите към темата: Chevrolet, Nissan, Mitsubishi, Cadillac, Kia, Carvana.

 Използвай местоположение
