

 Моят гараж

 Моите карти

 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ


Китайските електромобили притискат Европа чрез батериите
 21:49 | 14.11.2026
 Време за четене: 06:22 мин.
Китайската батерийна доминация вдига залога за Европа
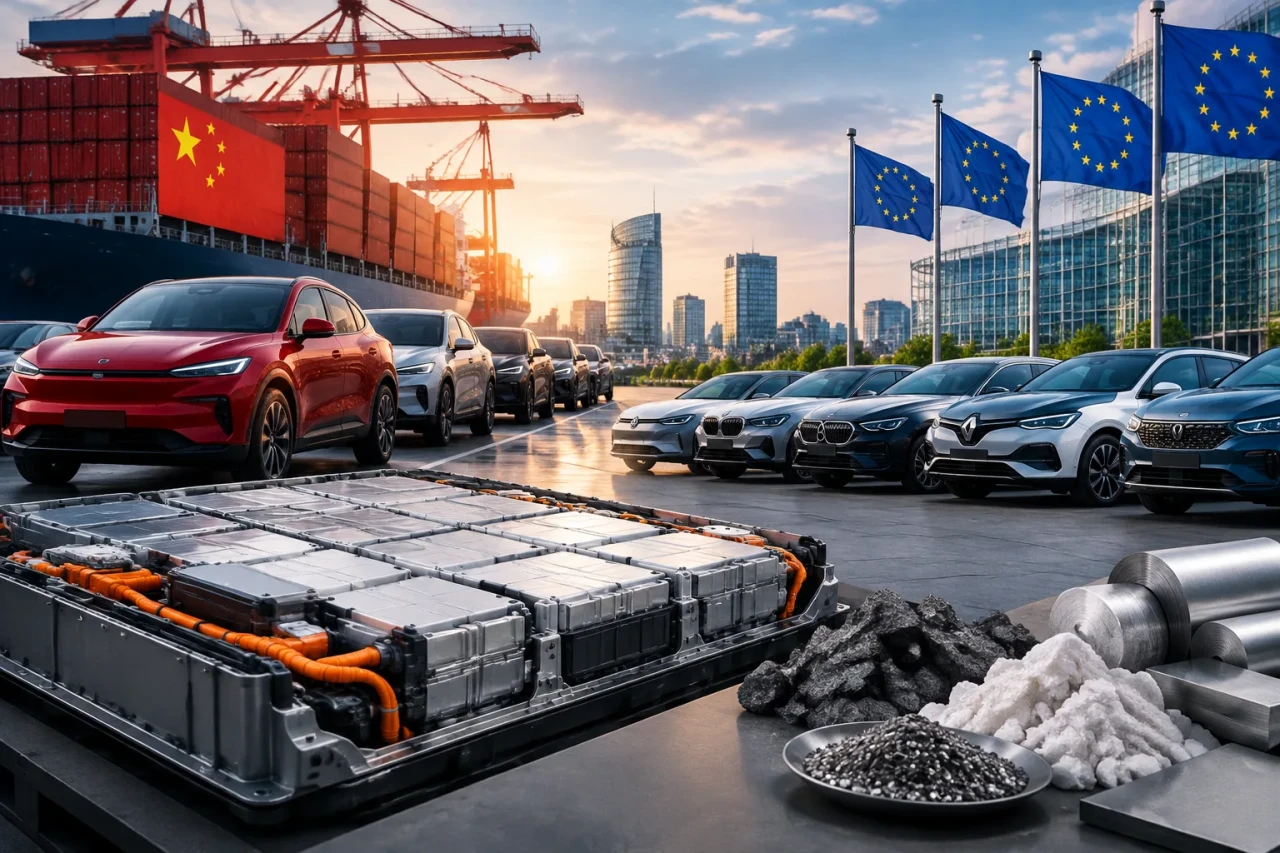
Китайските производители на автомобили вече притискат европейските марки не само с цена, а с контрол върху най-важния компонент при електромобилите – батерията. Данни на Международната агенция по енергетика (IEA) за 2025 г. показват, че Китай е произвел над 80% от батерийните клетки в света, а при част от ключовите материали делът му е още по-висок.
Това има пряка стойност за Европа, защото при електромобилите конкурентоспособността все по-силно зависи от батерията, софтуера и управлението на енергията – не от класическите предимства като двигател и скоростна кутия.
Контекстът е ясен: европейските автомобилни гиганти като Volkswagen, Renault, BMW, Mercedes-Benz и групи като Stellantis са изправени пред конкуренция, която се опира на интегрирана индустриална система – от материали и електроника до мащабно сглобяване. Появата на BYD и други китайски марки на европейските пазари, включително в България, е видимият резултат, но залогът е в контрола над технологиите и печалбата.
Китай продава автомобили, но печели чрез батериите
Предимството на Китай не се свежда до евтина работна ръка. Страната е изградила цял производствен модел около електромобилите, който включва батерии, материали, електроника и крайно производство. Когато производител разполага с по-евтини батерии, голям мащаб и добре организирани доставки, той може да предложи по-конкурентна цена без задължителен компромис с оборудването.
За европейските компании това е проблем точно в момента, когато правилата на индустрията се пренареждат: при електромобилите стойността се измества към батерията и софтуера, а не към традиционните силни страни на Европа.
Митата купуват време, но не правят производството по-евтино
Европейският съюз въведе допълнителни мита за произведените в Китай електрически автомобили след разследване на държавните субсидии. Целта е защита на европейските производители от конкуренция с различни условия за финансиране и производство.
Митата обаче не намаляват разходите на европейските заводи и не правят европейската батерия по-евтина. Допълнително, китайските компании могат да ограничат ефекта от търговските бариери чрез производство на европейска територия. BYD развива завод в Унгария – инвестиция, която носи работни места и приходи локално, но оставя ключов въпрос: автомобилът може да е произведен в Европа, докато технологията, марката и значителна част от печалбата да останат под китайски контрол.
Защо дори малък спад в продажбите е рисков за Европа
Автомобилостроенето има огромни постоянни разходи – заводи, оборудване, инженерен капацитет и разработка на модели струват милиарди независимо от продажбите. Илюстративен пример показва колко чувствителни са печалбите: при приходи 100 млрд. евро и оперативна печалба 6 млрд. евро, спад на продажбите с 10% може да свие печалбата наполовина при други непроменени условия.
Ако към това се добави и натиск върху цените заради конкуренцията, печалбата може почти да изчезне. Това не е прогноза за конкретна компания, а сметка, която обяснява защо европейските производители са уязвими при ценови натиск. По-ниските печалби означават и по-малко средства за нови технологии – риск, който може да задълбочи изоставането.
Сценарии за пазарен дял и собственост: има прецеденти, но не и гаранции
Един от разглежданите сценарии допуска, че до 2036 г. китайските марки могат да достигнат една трета от продажбите на нови автомобили в Европа. Това е агресивен сценарий, а не гарантиран резултат.
Още по-несигурна остава възможността част от европейските марки да преминат под китайски контрол в следващите две десетилетия, но прецеденти има: MG днес е собственост на китайската SAIC, а Volvo Cars принадлежи на китайската Geely.
Това не означава, че Volkswagen, Renault или Mercedes-Benz са обречени. Европа запазва мащабни производствени мощности, инженерни традиции и силни позиции на глобалните пазари.
Китайските марки също имат трудности на европейски терен
Ниската цена не решава всичко. Китайските компании се сблъскват с ожесточена конкуренция помежду си, която притиска печалбите, а навлизането на нов пазар изисква сервизна мрежа, резервни части, доверие и време за изграждане на марка.
Кой ще прибира печалбата от автомобилите в Европа
За европейските потребители конкуренцията може да означава по-добре оборудвани автомобили и по-достъпни цени. За производителите тя носи нужда от преструктуриране, по-висока ефективност и големи инвестиции.
Рискът за Европа е стратегически: ако отговорът се изчерпи с мита и субсидии, континентът може да запази заводите, но постепенно да загуби част от икономическата стойност – технологиите, марките и печалбите. Ключовият въпрос вече не е само колко китайски автомобили ще се движат по европейските пътища, а дали европейските компании ще продължат да разработват и притежават технологиите и марките зад тях.
Източник: IEA – Global EV Outlook 2026


 Използвай местоположение
