

 Моят гараж

 Моите карти

 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ


Franke und Bornberg сравни автозастраховки: евтиното не е най-доброто
 11:53 | 20.11.2026
 Време за четене: 09:42 мин.
Сравнение на каско за коли и електромобили показва важни разлики
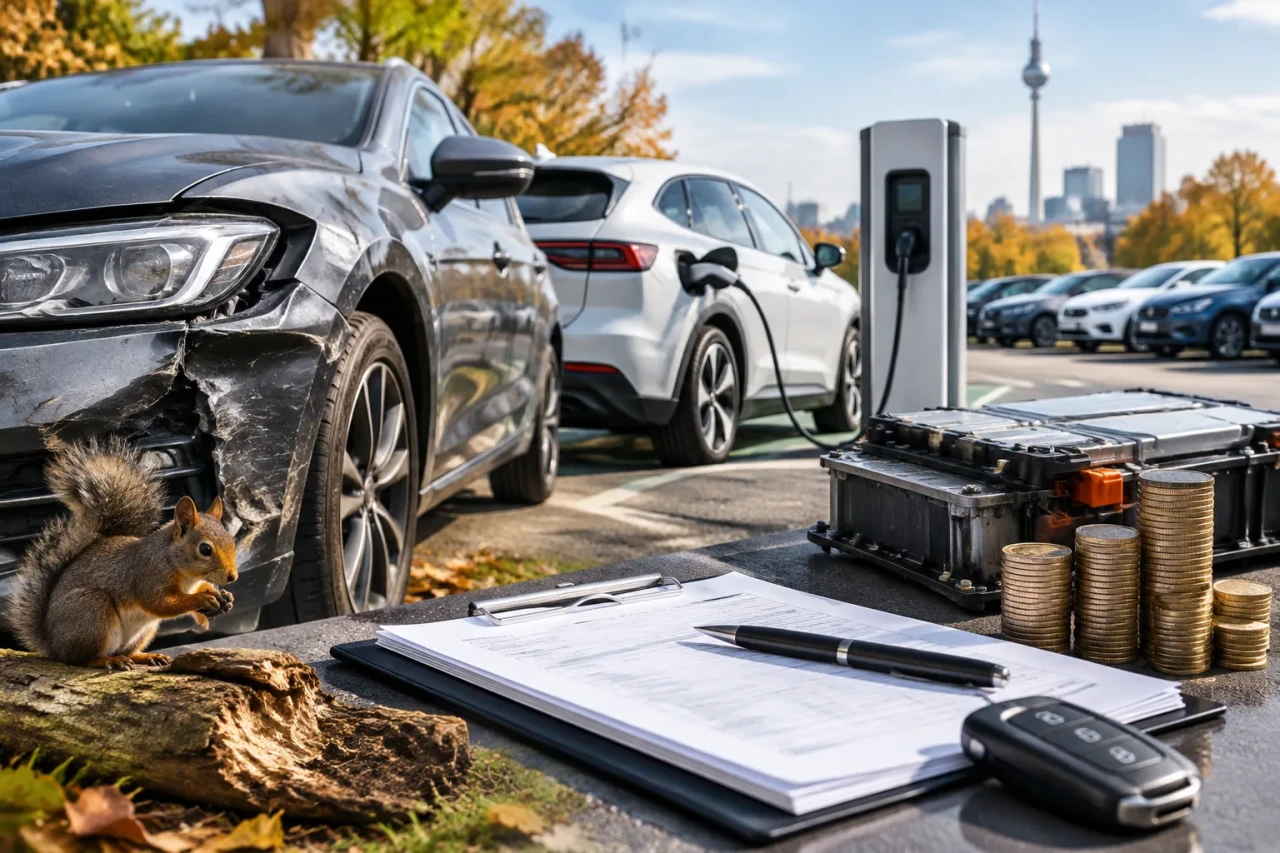
Експертите на Franke und Bornberg провериха автозастраховки за леки автомобили и електромобили по цена и покритие. Изводът е ясен: ниската премия сама по себе си не показва колко добре договорът защитава при щета. Най-големите разлики излизат при ситуации като щети от ухапвания на белки, удари с животни и повреди по батерията.
След като разходите за ремонт растат, вниманието към условията и сроковете по договора става решаващо — особено преди края на застрахователната година и възможната смяна на полицата.

Поскъпването на ремонтите е сред причините есенната фактура за премията да излезе по-висока. По данни на Германската асоциация на застрахователите (GDV) резервните части за автомобили са поскъпнали с над 80% спрямо 2016 г. (актуалност на данните: октомври 2026 г.).
Паралелно с това расте и делът на електромобилите, при които сервизните разходи могат да са особено високи. Към 1 януари 2026 г. в Германия за първи път са регистрирани над 2 милиона изцяло електрически автомобила. В периода януари–октомври 2026 г. повече от всеки четвърти нов автомобил е бил изцяло електрически.
При повечето договори застрахователната година приключва на 31 декември. За стандартно прекратяване, по информация на Verbraucherzentrale Niedersachsen, уведомлението трябва да е получено от застрахователя най-късно до 30 ноември — важен е моментът на получаване, а не на изпращане.
Ако застрахователят увеличи премията, възниква право на извънредно прекратяване. Тогава застрахованият може да прекрати договора в рамките на един месец от получаването на уведомлението — дори ако 30 ноември вече е минал. Но по-ниската цена не гарантира по-добра защита: при щета водещ е договореният обхват на покритието.
Разлики има още при „тотална щета“. Пълното каско (Vollkasko) стандартно изплаща т.нар. стойност за замяна (Wiederbeschaffungswert) — цената на сравним употребяван автомобил. Дали вместо това се изплаща първоначалната цена на нов автомобил или покупната цена зависи от договора и от това колко време е минало от първата регистрация или покупката.
Някои тарифи ограничават този период до 24 месеца, други плащат до 48 месеца. Ако нов автомобил получи тотална щета например след две години и половина, срокът може да реши дали остава разлика между стойността за замяна и реално платената цена. Същата логика важи и при кражба.
Отделен рисков блок са щетите от белки. Според GDV през 2024 г. са отчетени около 252 000 такива щети по автомобили с каско, като средната цена на случай е била около 620 евро (актуалност на данните: март 2026 г.).
При електромобилите повреда по високоволтов кабел може да стане особено скъпа: по данни на GDV често се налага подмяна на целия комплект кабели. Дали са покрити и последващи щети по двигател или електроника зависи от конкретния тарифен план. Щетата по кабела и евентуалните последващи повреди не са автоматично в една и съща защита.
Различия има и при удар с животни. GDV отчита за 2025 г. около 276 000 инцидента с дивеч — почти по един инцидент на всяка втора минута. Някои тарифи ограничават покритието до т.нар. „космат дивеч“ (Haarwild) като сърни или диви свине. Други включват животни от всякакъв вид — и така покриват сблъсък например с кучета, птици или селскостопански животни.
При груба небрежност застрахователят по каско може да намали обезщетението. Пример е пропускането на червен светофар при работа с навигацията. Тарифи, които се отказват от възражението за груба небрежност, третират тези ситуации по различен начин.
Т.нар. защита на бонуса (Rabattschutz) предотвратява понижаването на класа за безщетност след ПТП при текущия застраховател — а този клас влияе директно върху премията. При смяна на компанията обаче към новия доставчик може да бъде съобщен реално понижният „щетен“ профил, което да доведе до по-лош клас и по-висока премия.
При електромобили и плъгин хибриди (Plug-in-Hybrid) батерията е ключовият скъп компонент. При повреда може бързо да се стигне до икономическа тотална щета. По оценка на Franke und Bornberg стандартното каско покритие при електромобилите често не е достатъчно, затова правилата за високоволтовия акумулатор са критични.
Важно е и обезщетението „като нов“ за батерията (Neuwertersatz) — то определя колко дълго при застрахована щета застрахователят възстановява цената на нов акумулатор. Без такава клауза може да има удръжка за възрастта на батерията, известна като „ново вместо старо“ (neu für alt), която намалява изплащането.
Разходите за извличане и обезвреждане също могат да се окажат значими. При щета пожарната понякога охлажда електромобил в контейнер, пълен с вода; след това батерията може да трябва да се изхвърли като опасен отпадък. В зависимост от тарифата тези разходи се покриват изцяло или до определен лимит.
Колко високи могат да станат разходите за „карантина“ показва казус пред Окръжния съд в Кобленц: пътна помощ е държала катастрофирал хибриден автомобил повече от година на карантинна площадка заради възможен риск от пожар и е поискала около 38 600 евро. Съдът е приел, че само малка част от сумата е основателна. Решението от 4 май 2026 г. все още не е окончателно.
В актуалното сравнение Franke und Bornberg анализира 102 тарифи за автомобили с ДВГ и 98 тарифи за електромобили по покритие и цена. В общата оценка тежестта е 70% за покритието и 30% за цената. За ценовата част са използвани по три примерни профила: при автомобилите — с различни типове водачи и автомобили, а при електромобилите — с различни автомобили.
Най-високата оценка за качество FFF+ означава „отличен“. За нея тарифите трябва, наред с други условия, да се отказват от възражението за груба небрежност, да покриват последващи щети след ухапвания от белки и да включват сблъсък с животни от всякакъв вид. При електромобилите към покритите последващи щети след белки могат да спадат повреди по задвижването или електрониката.
За FFF+ се изискват и поне 24 месеца обезщетение по цена на нов/покупна цена или съответно „като нов“ за батерията. Най-добре оценените автомобилни тарифи стигат до 48 месеца. При най-добре оценените тарифи за електромобили обезщетението „като нов“ за батерията е 36–48 месеца.
За подбора на публикуваните предложения Franke und Bornberg прилага по-висок минимум: включени са само тарифи с FFF+, които възстановяват новата/покупната цена или батерията поне 36 месеца. От 13 посочени тарифи за автомобили с ДВГ, 2 предлагат срок 48 месеца. При 12-те тарифи за електромобили само 1 предложение дава 48 месеца.
Тарифите са подредени по общ резултат, който комбинира оценката за защита и премия. Всички 25 избрани предложения получават отделната обща оценка „много добър“, различна от качествената оценка FFF+.
Изводът е, че разликите между договорите не се изчерпват със сроковете за обезщетение за автомобила или батерията. И други покрития влияят съществено, а най-подходящият договор зависи и от фактори като местоживеене, кръг водачи и клас за безщетност.


 Използвай местоположение
