

 Моят гараж

 Моите карти

 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ


BYD Seal U поскъпва във „пълно каско“ с 870 евро
 16:24 | 13.11.2026
 Време за четене: 05:00 мин.
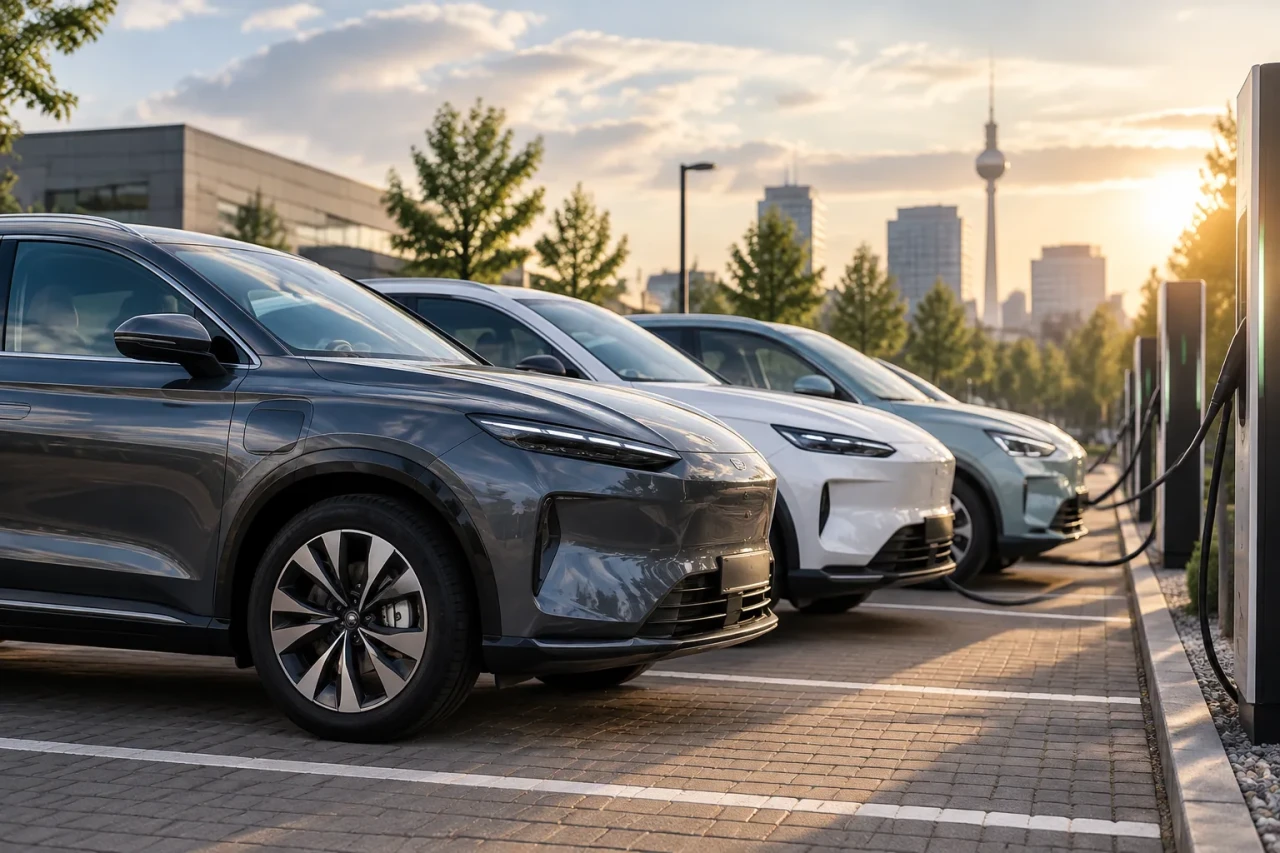
Пълното каско при китайските електромобили може да изненада
„Пълно каско“ (застраховка, която покрива и щети по собствения автомобил, над задължителната „Гражданска отговорност“) при някои китайски електромобили може да излезе значително по-скъпо от сходни модели на други марки. Анализ на Verivox показва, че при примерен модел-сравнение разликата достига 870 евро или 98%. За купувачите това има значение, защото ниската цена при покупка не гарантира ниски годишни разходи.
Контекстът зад данните е важен: Verivox изчислява стойностите по един и същ профил, за да сравнява модели при равни условия. Типкласата (класът на модела за застрахователен риск) и потенциалните разходи за ремонт са ключов фактор за крайната премия, особено при нови модели и марки с по-кратка история на пазара.
В изчисленията е използван унифициран профил: водач на 45 години, живее в Берлин, изминава 12 000 км годишно и е с клас „без щети“ (Schadenfreiheitsklasse) 15. Резултатите важат за този пример и не са автоматично приложими към всеки индивидуален договор.
Най-голямата разлика в примерната сметка е при BYD Seal U: годишната премия за „пълно каско“ е с 98% (или 870 евро) по-висока спрямо Skoda Kodiaq. При Nio EL6 надценката спрямо Tesla Model Y е 60% (или 729 евро). Leapmotor T03 е с 33% (или 199 евро) по-скъп за „пълно каско“ от сравним Fiat 500e.
Разликите се виждат и при средните „типкласове“ за „пълно каско“ за следващата застрахователна година: BYD е със средна стойност 27, Skoda – 20; Nio достига 29, а Tesla – 26. При Leapmotor средното ниво е 24, а при Fiat – 22,5.
Причината нови модели да бъдат класифицирани по-високо често е в несигурността при оценката на риска. Управителят на Verivox Алйоша Цилер обяснява, че при нови автомобили рискът от щети и ремонтните разходи първоначално често могат само да се оценяват, затова те превантивно се поставят в по-висока категория. Допълнителен фактор е ограничената натрупана практика при производители, които са на германския пазар от сравнително скоро.
В калкулациите могат да натежат цената и наличността на резервни части, защото влияят върху продължителността на ремонта и крайната фактура. Това означава, че застрахователната оценка не зависи само от покупната цена на автомобила.
По данни на Германския общ съюз на застрахователите (GDV) основата за типкласите са балансите за щети и разходи на даден модел от последните 3 години. Ако при нов модел няма достатъчно история, се включват очаквани щети от сравними автомобили. За „пълно каско“ се използват и данни от краш тестове (crash test), за да се оцени ремонтният обем при типични инциденти.
Въпреки това разликата между европейски и китайски производители намалява, отчита Allianz Zentrum für Technik (AZT). Ръководителят на AZT Кристиан Зар посочва, че през 2024 г. европейските производители средно са били с 3 типкласа „напред“ спрямо китайските, а през 2026 г. разликата е само 1 типклас.
Средно китайските производители се подобряват с 1,5 типкласа, докато европейските марки се влошават с 0,5 типкласа. Базата са класификациите на модели, които са излезли на германския пазар от 2024 г. насам: 174 модела през 2024 г., 115 през 2025 г. и 35 през първата половина на 2026 г. AZT посочва ремонтопригодността и свързаните с нея разходи като възможни двигатели на нарастващите разходи.
Данните показват и обратни примери: в сметката на Verivox GWM Ora 03 излиза с 7% по-евтино застрахован от Peugeot e-308 при същия профил. Lynk 01 (плъгин хибрид – plug-in hybrid) е с 5% под Hyundai Tucson. Изводът е практичен: преди покупка си струва проверка на конкретната GDV-типкласa по модел и офертата по индивидуален договор.


 Използвай местоположение
