

 Моят гараж

 Моите карти

 АвтоБОТ

 Назад
 известия
 съобщения
 АвтоБОТ


BYD навлиза в Европа с електрически камиони
 18:39 | 30.10.2026
 Време за четене: 11:07 мин.
Китайските електрически камиони в Европа: битката е за TCO и правила
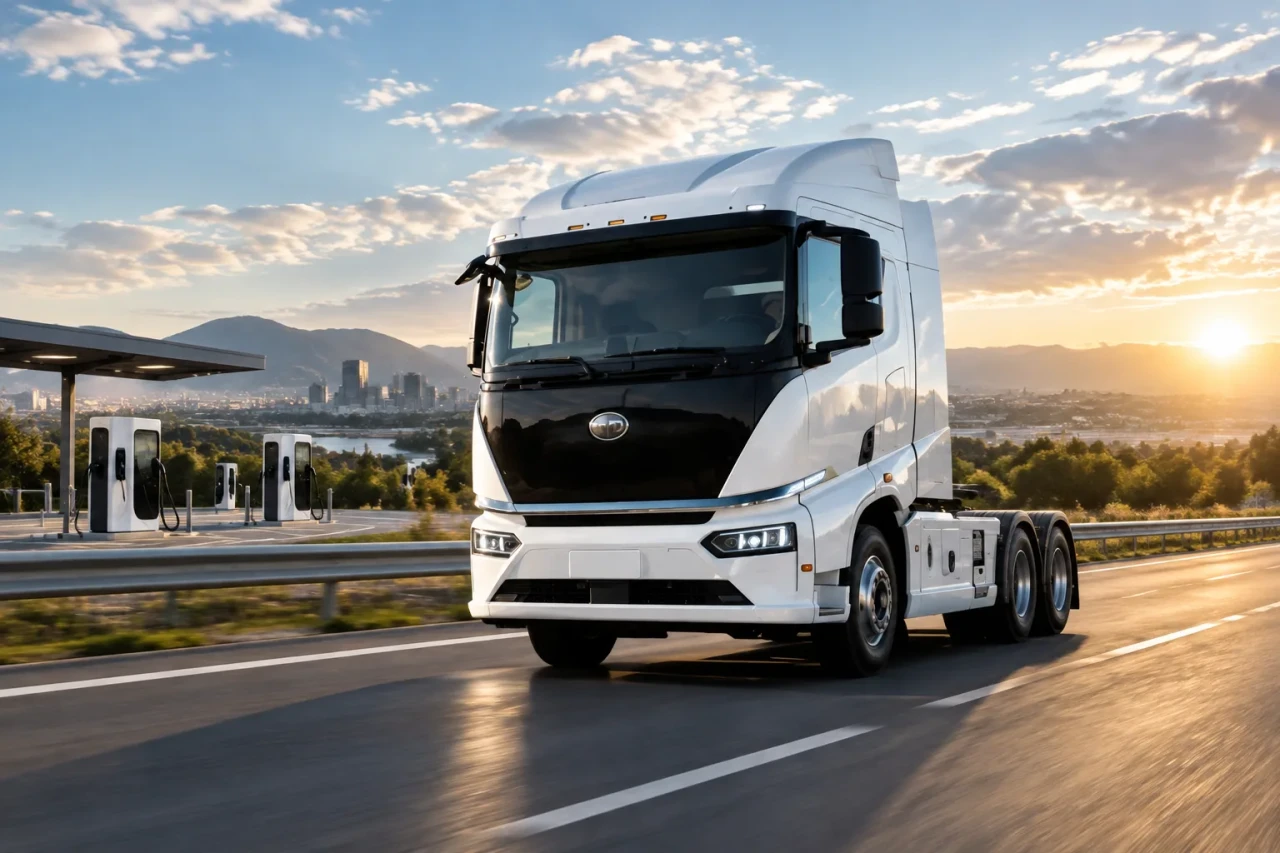
Китайските производители, начело с BYD, ускоряват навлизането си в европейския сегмент на тежкотоварните електрически превозни средства, в момент когато регулациите за CO2 тласкат пазара към електрификация. На дискусия в Лион на 22 октомври компании като Mercedes-Benz Trucks, Scania, BYD, Superpanther, Michelin и CSIAM отхвърлиха тезата, че „китайците“ са директна заплаха — но посочиха къде реално ще се реши конкуренцията: в следпродажбеното обслужване, TCO (обща цена на притежание) и правилата, задавани от Брюксел.
Първият голям сблъсък не е в каталога с модели, а в това кой може да осигури надежден сервиз, предвидими разходи и инфраструктура за зареждане. Именно там новите играчи трябва да докажат, че могат да доставят не просто камион, а работещо решение за транспорт.
Ключов фон за темата е пазарната промяна: на изложението IAA в Хановер през септември китайските марки вече демонстрираха широка офанзива — от електрически влекачи до водородни камиони. Досега фокусът им беше върху леките автомобили, но сега тежкотоварният сегмент става следващата цел.

Scania: „Предизвикателство, не заплаха“ — и критика към Брюксел
Главният изпълнителен директор на Scania и Traton Кристиан Левин заявява, че конкуренцията от Китай не го плаши и я определя като „добро нещо“, което трябва да се приема сериозно. Той прави паралел със собствената история на Scania — от малкия шведски пазар към Европа и света.
Левин дава и конкретен пример от Китай: Scania открива през 2025 г. завод в Rugao (северно от Шанхай), първоначално за азиатския пазар. Опитът му там показва, че времето от идея до доставен камион е „разделено на две“ — темп на индустриализация, който той сравнява с Toyota през 1980–90-те.
Но най-острото му послание е, че истинската пречка не е предлагането на камиони, а икономиката и инфраструктурата. Според него електрическият камион е по-скъп, а разликата се компенсира само ако kWh е конкурентен на дизела — условие, което днес се постига в малко държави като Норвегия или Швейцария.
При зареждането картината е още по-напрегната: в Европа има около 2 000 станции, които могат да обслужват тежкотоварни превозни средства с приемлива скорост. Оценките сочат нужда от 11 000 до 35 000 станции до 2030 г. — срок, който той определя като „утре“, при положение че изграждането на тези 2 000 е отнело около десетилетие. Левин подчертава и ролята на Milence — съвместното предприятие за зарядна инфраструктура с Daimler Truck и Volvo — което по думите му никога не е имало цел да покрие цяла Европа.
BYD: батерията като коз и фокус върху общата цена
От страна на BYD позицията е, че технологията и скоростта на изпълнение са ключови. Стефан Еспинас, който след 22 години в Iveco се присъединява към BYD като вицепрезидент „Продажби автобуси и туристически автобуси, Европа“, посочва, че именно технологиите и способността на групата да ускорява са го убедили.
В Европа BYD все още е в ранна фаза при камионите, но вече има по-осезаемо присъствие при електрическите автобуси: около 8 000 електрически превозни средства в континентална Европа и над 3 000 във Великобритания, подкрепени от завод в Унгария, който работи от 10 години.
При електрическите камиони BYD отчита засега „няколкостотин“ бройки в Европа, но около 145 000 електрически тежкотоварни превозни средства в света. Компанията посочва батерията — основната ѝ историческа компетентност — като най-силния си актив. Въпреки това BYD не поставя акцент върху „сваляне на цената“ при покупката, а върху TCO (обща цена на притежание).
Групата също така е наела европейски мениджмънт и е открила дизайнерски център в Милано. Целта е гама, която да покрива „всички мисии във всички европейски държави“ в рамките на 3 години. Производство на камиони в Европа не е обявено.
Superpanther: един модел, разработен за Европа
Superpanther, основана в Китай през 2022 г., влиза на европейския пазар с един модел — електрическия влекач eTopas 600, разработен специално за Европа. Компанията акцентира върху батерия от 620 kWh, автономия 500–600 км и два конектора CCS (комбинирана система за зареждане) — по един от всяка страна на камиона.
При едновременно зареждане мощността е надхвърлила 650 kW по време на тест при превозвач в Северна Франция, като зарядът е преминал от 20% до 80% за 35 минути.
Батериите са от CATL, но марката разработва сама силовото задвижване и управлението на мощността. Сглобяването се извършва от Steyr в Австрия, а моделът има хомологация във Франция. За следпродажбено обслужване Superpanther разчита на мрежата AllTrucks с 650–700 точки в Европа. Първите клиенти включват DHL (доставка през юли) и австрийски превозвач, подписан на IAA. И тук фокусът е върху TCO, а не върху цената.
Mercedes-Benz Trucks: сервизната мрежа като решаващо оръжие
Mercedes-Benz Trucks поставя акцента върху това, че разговорът вече не е за „цена на камиона“, а за разходи по притежание — включително остатъчна стойност, енергия, договори за поддръжка, финансиране и цифрови услуги.
Ключов аргумент е следпродажбеният капацитет: компанията посочва 2 500 сервизни точки в Европа и подчертава, че клиентите може да не избират камион заради сервиза, но когато се появи нужда от ремонт, скоростта е критична. Производителят добавя и опит в електрическите камиони от 5 години и 160 милиона км пробег, както и цифрови услуги с данни, които не се съхраняват в Китай.
Michelin: шанс в новата конкуренция
Michelin вижда и възможност: електрическите камиони са по-тежки и с по-висок въртящ момент, което увеличава износването на гумите. Това усилва нуждата от услуги и решения като гуми с „няколко живота“, както и от разпознаваеми марки, които да вдъхват доверие на европейските превозвачи. Компанията посочва, че на много от китайските камиони, показани в Хановер, са били монтирани гуми Michelin.
Много кандидати, но малко устойчиви играчи
Броят на претендентите расте рязко: дълго време пазарът е имал около 7 производители, докато на IAA в Хановер се говори за 14–16 китайски производители — приблизително двойно спрямо броя на европейските.
И все пак, не всички ще останат. Разликата между прототип под прожекторите и камион, който може да бъде продаден, доставен и обслужен бързо, е огромна. Паралел се прави и с по-ранни вълни от китайски производители в други сегменти, които първоначално разтърсват пазара, но не успяват да се закрепят трайно.
Пазарните данни охлаждат ентусиазма: към края на септември няма регистрации във Франция на китайски електрически тежкотоварни камиони над 12 тона, а електрическите камиони като цяло са едва 2,6% от регистрациите в сегмента. Изводът е ясен: за да се наложат, новите участници трябва да продават „решение за мобилност“ — части, мрежа, обучен персонал и подкрепа за електрозахранването.
Истинският сблъсък: равни правила и предвидимост
Най-голямото напрежение не е технологично, а регулаторно и пазарно. CSIAM посочва два ключови дисбаланса:
- Различни нива на публична подкрепа между Китай и Европа. Организацията подкрепя изискването за сглобяване в Европейското икономическо пространство за достъп до CEE (сертификати за енергийни спестявания), като настоява това да означава реално производство с добавена стойност, а не „прост монтаж“.
- Неравномерно въздействие на целите за CO2. Историческите производители трябва да намалят CO2 емисиите от продажбите си с 45% до 2030 г., 65% до 2035 г. и 90% до 2040 г., иначе следват тежки санкции. Според CSIAM новите участници без история на продажбите не са подложени на същата тежест, което създава „конкурентен недостатък“ за установените марки и води до общо искане целта за 2030 г. да бъде изместена за 2033 г.
Накрая идва и темата за субсидиите: според представител на Mercedes-Benz Trucks при цена на енергията под 0,25 евро/kWh електрическият камион може да има по-нисък TCO от дизеловия. Но стимулите често създават „старт-стоп“ ефект — пример са Нидерландия, където спирането им е замразило поръчки за месеци, преди страната да премине към облагане на дизеловите камиони на пътя, за да финансира електрификацията.
Изводът от дебата е, че европейските производители не сочат китайските конкуренти като основния риск. Критичното остава какви решения ще вземат Брюксел и националните правителства — защото именно правилата, инфраструктурата и предвидимостта ще решат кой печели в електрическия тежкотоварен преход.

 Използвай местоположение
